
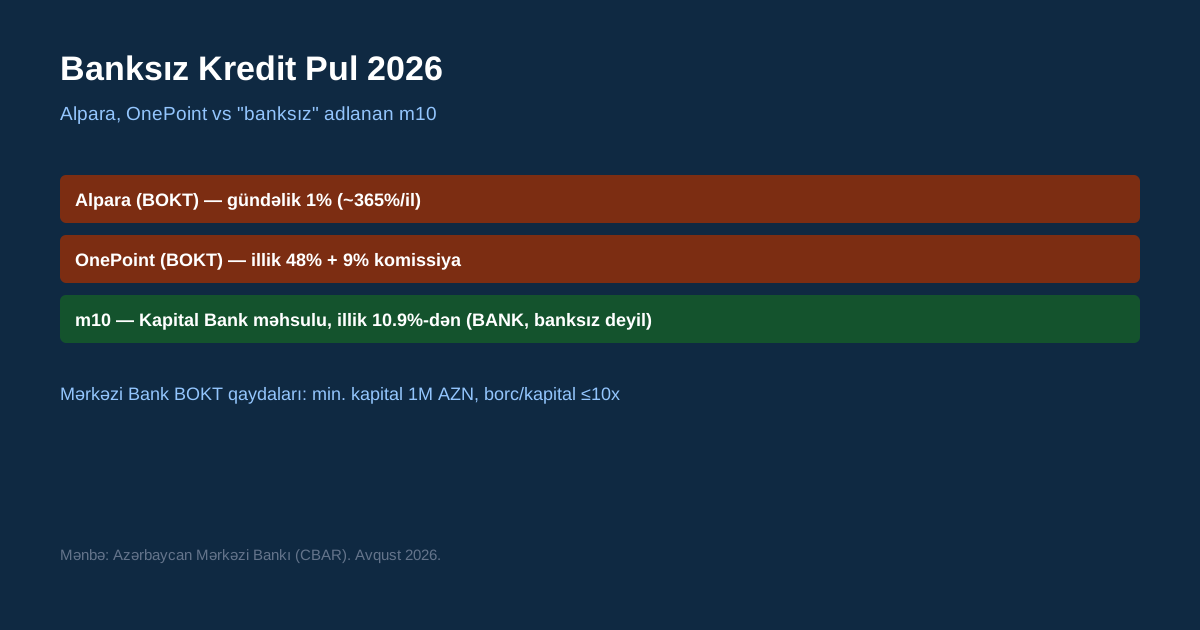
"Banksız kredit" axtaranların çoxu m10-u nümunə göstərir — amma m10 əslində Kapital Bank-ın məhsuludur, banksız deyil. Həqiqətən bank olmayan qurumlar (BOKT — bank olmayan kredit təşkilatları) arasında ən bilinənlər Alpara (ASEL Kredit BOKT, gündəlik 1% faiz) və OnePoint (illik 48% + 9% komissiya) — hər ikisi m10-dan qat-qat bahadır. Mərkəzi Bank BOKT-lar üçün 2024-cü ilin noyabrından yeni prudensial qaydalar tətbiq edib: minimum nizamnamə kapitalı kommersiya BOKT-ları üçün 1 milyon AZN, borc/kapital nisbəti maksimum 10 dəfə.
Müqayisə: real banksız seçimlər vs "banksız" adlanan bank məhsulu
| Platforma | Kim təqdim edir | Məbləğ | Müddət | Faiz dərəcəsi |
|---|---|---|---|---|
| Alpara | ASEL Kredit BOKT (həqiqətən banksız) | 50 – 2000 AZN | 2 – 12 ay | Gündəlik 1% (~365%/il) |
| OnePoint | Onlayn BOKT (həqiqətən banksız) | 100 – 3000 AZN | 2 – 6 ay | İllik 48% + 9% komissiya |
| m10 | Kapital Bank (bank məhsuludur, banksız DEYİL) | 300 – 80 000 AZN | 3 – 59 ay | İllik 10,9–38% (FİFD 43,84%-dək), komissiya 0–6% |
Fərq praktiki cəhətdən böyükdür: m10 (Kapital Bank-ın nağd pul krediti) ucuz və uzunmüddətlidir, amma bank tələblərinə (məsələn, rəsmi gəlir sənədi) tabedir. Alpara və OnePoint kimi həqiqi BOKT-lar tez və az sənədlə verilir, amma faiz dərəcəsi qat-qat yüksəkdir — Alpara-nın gündəlik 1%-i illik hesabla təqribən 365%-ə bərabərdir.
Mərkəzi Bankın 2026-cı il tənzimləməsi
Azərbaycan Mərkəzi Bankı 2024-cü ilin 15 noyabrında BOKT-lar üçün yeni "prudensial tənzimlənməsi Qaydası" və "kredit risklərinin idarə edilməsi Qaydası" təsdiq edib, 2026-cı ildə də bu sahədəki nəzarət tədbirlərini davam etdirir:
- Minimum nizamnamə kapitalı: kommersiya BOKT-ları üçün 1 milyon AZN, qeyri-kommersiya üçün 100 min AZN.
- Borc/kapital nisbəti: maksimum 10 dəfə.
- Yeni qayda: sosial şəbəkələrdəki davranış modelləri əsasında kredit verilməsi indi Mərkəzi Bankın tənzimləməsinə tabedir.
Praktiki mənası: BOKT-a müraciət etməzdən əvvəl onun Mərkəzi Bankın reyestrində olduğunu yoxlamaq mümkündür — reyestrdə olmayan "banksız kredit" təklifləri bu qaydalara tabe deyil və risk daha yüksəkdir.
Noyabr 2026: şərtlər nə dəyişib
Şərtləri 2026-cı il noyabrın 11-də platformaların öz saytlarında yenidən yoxladıq. Ən böyük dəyişiklik m10-dadır: avqustda kredit 20 000 AZN-dək idi, indi isə Kapital Bank m10 vasitəsilə 80 000 AZN-dək nağd pul krediti təklif edir, amma faizin yuxarı həddi və komissiya da artıb.
| Platforma | Kim verir | Saytdakı şərtlər | Saytdakı nümunə və ya qeyd |
|---|---|---|---|
| m10 | “Kapital Bank” ASC, AMB lisenziyası № 244 | 300–80 000 AZN, 3–59 ay, illik 10,9–38%, FİFD 10,9–43,84%, komissiya 0–6% | Gecikmədə vaxtı keçmiş əsas borcun 0,6–1%-i həcmində cərimə; m10 brendi “PashaPay” MMC-yə məxsusdur |
| OnePoint | BOKT “Embafinans” QSC | 100–3000 AZN, 2–6 ay, illik 48%, 9% komissiya | 1000 AZN 4 aya: kredit məbləği 1099 AZN, aylıq ödəniş 303 AZN, qaytarılacaq məbləğ 1211 AZN |
| Alpara | ASEL Kredit BOKT | 50–2000 AZN, 2–12 ay, gündəlik 1% | Zaminsiz və girovsuz; müraciətdə tanıdığınız şəxslərin mobil nömrələrini əlavə etmək tələb olunur |
OnePoint nümunəsi komissiyanın necə işlədiyini göstərir: kartınıza 1000 AZN köçürülür, amma kredit məbləği 1099 AZN olur, çünki 9% komissiya borca əlavə edilir, və dörd ayda 1211 AZN qaytarırsınız. Alpara-da isə müraciət zamanı tanışlarınızın telefon nömrələrini vermək tələbinə diqqət edin: bu, sizin deyil, onların şəxsi məlumatıdır, ona görə əvvəlcə onların razılığını alın. Hər üç platformada yekun faiz fərdi qiymətləndirmədən sonra müəyyən olunur, sayt kalkulyatoru isə yalnız ilkin hesablamadır.
Mərkəzi Bank 2026-cı il oktyabrın 29-da uçot dərəcəsini 6,5%, faiz dəhlizinin aşağı həddini 5%, yuxarı həddini 7,5% səviyyəsində saxlayıb; növbəti qərar dekabrın 23-də açıqlanacaq. Uçot dərəcəsi BOKT kreditlərinin qiymətini birbaşa müəyyən etmir, lakin göstərir ki, illik 48% və ya gündəlik 1% faiz pulun bazar qiymətindən dəfələrlə yüksəkdir.
Bazar kontekstində faiz dərəcələri (2026)
Müqayisə üçün: Mərkəzi Bankın statistikasına görə biznes kreditləri üzrə orta faiz dərəcəsi may 2026-da 11.77%, bank kreditləri üzrə iyun 2026-da 15.685% olub — yəni Alpara-nın gündəlik 1% (illik ~365%) dərəcəsi bank kreditindən 20+ dəfə bahadır. Bu fərq təsadüfi deyil: BOKT-lar bank tələb etmədiyi sənədləşmə və sürətli təsdiq üçün yüksək risk mükafatı alır.
“Sələmə pul”: Ali Məhkəmənin xəbərdarlığı
“Banksız kredit” axtaranların bir hissəsi fiziki şəxsdən faizlə borc, yəni “sələmə pul” axtarır. Ali Məhkəmə 2026-cı il aprelin 24-də AZƏRTAC vasitəsilə vətəndaşlara xəbərdarlıq edib. Mülki Məcəllənin 740.1-ci maddəsinə görə faizlə borc vermək özü qadağan deyil, lakin risklər bu münasibətin necə rəsmiləşdirilməsindən yaranır: borcun verilməsi və qaytarılması müqavilə, qəbz, köçürmə sənədi və ya digər sübutlarla təsdiqlənməlidir. Ali Məhkəmə həmçinin qeyd edib ki, şəxs davamlı və sistemli şəkildə müxtəlif şəxslərə faizlə borc verirsə, bu, dövlət qeydiyyatı tələb edən sahibkarlıq fəaliyyəti sayıla bilər, qeydiyyat olmadıqda isə qanunsuz sahibkarlıq kimi qiymətləndirilə və hüquqi məsuliyyət yarada bilər.
Borcalan üçün bunun praktiki mənası sadədir: sələmçi ilə münasibətdə nə Mərkəzi Bankın faiz və açıqlama qaydaları, nə də BOKT-lar üçün nəzarət mexanizmi işləyir. Pulu yalnız bank hesabına köçürmə ilə alın və qaytarın, hər ödənişin sübutunu saxlayın və şəxsiyyət vəsiqənizi və ya əmlak sənədlərinizi girov kimi verməyin. Lisenziyalı BOKT və ya bank həmişə daha təhlükəsiz seçimdir.
Tövsiyə: hansını seçmək lazımdır
| Vəziyyətiniz | Tövsiyə |
|---|---|
| Rəsmi gəlir sənədiniz var, məbləğ böyükdür | m10 və ya bank krediti — daha ucuz |
| Sənəd yoxdur, kiçik məbləğ, təcili lazımdır | OnePoint (illik 48%) — Alpara-dan ucuz |
| Son çarə, çox kiçik məbləğ, çox qısa müddət | Alpara — amma faiz dərəcəsini diqqətlə hesablayın |
Tez-tez verilən suallar
m10 həqiqətən banksız kreditdir?
Xeyr. m10 Kapital Bank-ın məhsuludur — Kapital Bank-ın nağd pul kreditidir, sadəcə onlayn müraciət prosesi asandır. Həqiqi banksız seçimlər BOKT-lar (Alpara, OnePoint kimi) hesab olunur.
BOKT-un etibarlı olduğunu necə yoxlaya bilərəm?
Mərkəzi Bankın rəsmi reyestrində BOKT-un adının olub-olmadığını yoxlayın. 2024-cü ilin noyabrından bütün qeydiyyatlı BOKT-lar minimum kapital və borc/kapital nisbəti tələblərinə tabedir.
Niyə Alpara-nın faiz dərəcəsi bu qədər yüksəkdir?
Gündəlik 1% dərəcə illik hesabla təxminən 365%-ə bərabərdir — bu, sənədsiz və sürətli kiçik məbləğli kreditlərin tipik qiymətidir. Böyük məbləğ və ya uzun müddət üçün bank krediti həmişə daha sərfəlidir.
Mənbələr: Azərbaycan Mərkəzi Bankı (CBAR), platformaların rəsmi saytları. Məlumatlar 2026-cı ilin avqust ayına aktualdır; şərtlər dəyişə bilər, müraciətdən əvvəl rəsmi tarifi yoxlayın.
Maliyyə Sektorunun İnkişaf Strategiyası (2024-2026) — nə üçün əhəmiyyətlidir
Mərkəzi Bankın bu strategiyası çərçivəsində BOKT-ların institusional potensialının gücləndirilməsi, risk əsaslı nəzarətin qurulması və maliyyə inklüzivliyinin artırılması hədəflənir. Praktiki olaraq bu o deməkdir ki, gələn aylarda daha çox BOKT rəsmi nəzarətə cəlb olunacaq və şəffaflıq tələbləri artacaq — kredit götürməzdən əvvəl BOKT-un ən son reyestr statusunu yoxlamaq indi daha vacibdir, çünki qaydalar tez-tez yenilənir.
| Göstərici | Dəyər |
|---|---|
| İnflyasiya proqnozu (Mərkəzi Bank, 2026) | 5.9% |
| Biznes kreditləri üzrə orta faiz (may 2026) | 11.77% |
| Bank kreditləri üzrə orta faiz (iyun 2026) | 15.685% |
Sosial media əsaslı kreditləşmə — yeni tendensiya
Mərkəzi Bankın son qaydalarında bankların fərdi sahibkarlara və fiziki şəxslərə sosial şəbəkələrdəki fəaliyyət və davranış modelləri əsasında kredit vermə imkanı da tənzimlənir. Bu, ənənəvi gəlir sənədləşməsi olmayan istifadəçilər üçün gələcəkdə əlavə bir kanal ola bilər, amma hələ ki geniş yayılmayıb — kredit axtararkən bu seçimin mövcud olub-olmadığını birbaşa platformadan soruşmaq lazımdır.