
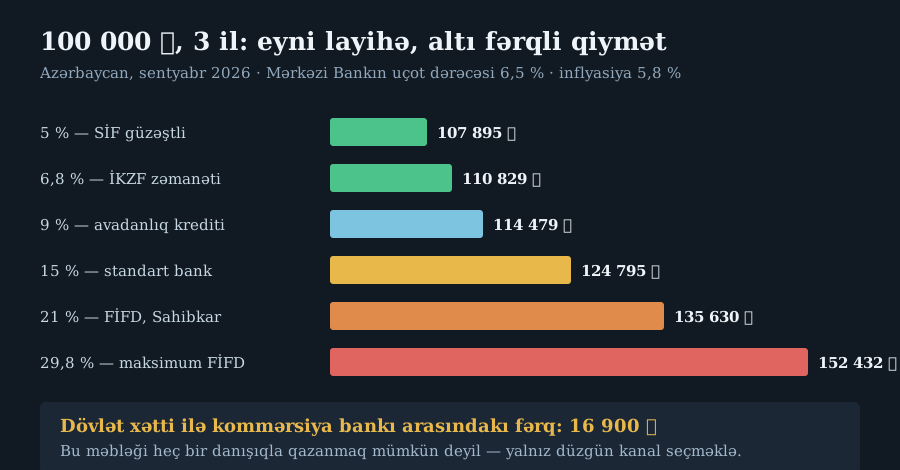
2026-cı ilin sentyabrında Azərbaycanda biznes krediti iki fərqli qiymətə satılır. Kommersiya bankında nominal dərəcə 12%-dən 15%-ə qədərdir, lakin faktiki illik faiz dərəcəsi (FİFD) 12,2%-dən 29,8%-ə çatır. Dövlət dəstəyi ilə isə eyni sahibkar illik 5%-dək (avadanlıq üzrə 9%-dək) ödəyir, İpoteka və Kredit Zəmanət Fondunun zəmanəti ilə faktiki dərəcə orta hesabla 6,8% təşkil edir.
Fərq nə deməkdir: 100 000 ₼ üç illik kreditdə 5% ilə cəmi ödəniş 107 895 ₼, 15% ilə 124 795 ₼, FİFD 21% olduqda isə 135 630 ₼. Yəni sənədlər üzərində düzgün kanalı seçmək eyni layihədə 16 900 ₼-dən 27 700 ₼-dək qənaət deməkdir — bu, heç bir bankla aparılan danışıqda əldə edilə bilməyəcək məbləğdir.
Bazar dərəcələri: nominal və FİFD
Mərkəzi Bankın uçot dərəcəsi 6,5%-dir (faiz dəhlizi 5,5%-7,5%), son qərar 31 iyul 2026, növbəti isə 23 sentyabr 2026 tarixinə planlaşdırılıb. Kommersiya bankları bu səviyyənin üzərinə öz marjasını qoyur:
| Məhsul (ABB) | Nominal dərəcə | FİFD |
|---|---|---|
| İnvoyslərin maliyyələşdirilməsi | 12%-dən | 12,2%-28,5% |
| Təchizatın maliyyələşdirilməsi | 13%-dən | — |
| Ani və Tərəfdaş kreditləri | 13,5%-dən | 15,4%-29,8% |
| Sahibkar krediti | 14,5%-dən | 16,6%-21% |
| Standart biznes krediti | 15% | — |
Diqqət yetirin: «14,5%-dən» yazılan kreditin faktiki dərəcəsi 21%-ə, «13,5%-dən» yazılanınkı isə 29,8%-ə qalxa bilər. Fərqi komissiyalar, sığorta və ödəniş qrafiki yaradır. Ona görə də müqayisə üçün yeganə düzgün rəqəm FİFD-dir, elan olunan nominal dərəcə deyil — və bankdan onu yazılı şəkildə istəmək hüququnuz var.
Statistika bunu təsdiqləyir: ölkə üzrə biznes kreditlərinin orta faiz dərəcəsi 11,37%, Mərkəzi Bankın bülleteninə görə 1 aprel 2026 tarixinə manatla 3-5 illik kreditlər üzrə 11,74%, 5-10 illik kreditlər üzrə isə 17,24% olub. Müddət uzandıqca dərəcə kəskin artır — bu, uzunmüddətli investisiya layihələri üçün dövlət xəttini xüsusilə vacib edir.
Sentyabr 2026 yenilənməsi: 23 sentyabr qərarı və nə dəyişə bilər
Mərkəzi Bankın növbəti pul siyasəti qərarı 23 sentyabr 2026 tarixinə planlaşdırılıb. Cari uçot dərəcəsi 6,5%, faiz dəhlizi 5,5%-7,5%, son qərar isə 31 iyul 2026 tarixində qəbul edilmişdi. İllik inflyasiya iyunda və iyulda 5,8% səviyyəsində sabit qalıb, bazis inflyasiya 5,5%, Mərkəzi Bankın proqnozuna görə ilin sonuna orta illik göstərici 6,1% gözlənilir.
| Göstərici | Qiymət | Tarix |
|---|---|---|
| Uçot dərəcəsi | 6,5% | 31 iyul 2026 qərarı |
| Faiz dəhlizi | 5,5% - 7,5% | sentyabr 2026 |
| İllik inflyasiya | 5,8% | iyul 2026 |
| Bazis inflyasiya | 5,5% | iyun 2026 |
| İlin sonu proqnozu | 6,1% | Mərkəzi Bank |
İnflyasiya hədəf ətrafında sabitləşdiyi üçün uçot dərəcəsində kəskin dəyişiklik gözlənilmir. Bu isə o deməkdir ki, kommersiya bankının 12-15%-lik nominal dərəcəsi yaxın aylarda öz-özünə ucuzlaşmayacaq — kreditin qiymətini aşağı salmağın yeganə real yolu dövlət xətti və zəmanət mexanizmi olaraq qalır.
Sahibkarlığın İnkişafı Fondu: 5%-dək kredit
SİF vasitəsilə güzəştli kredit müvəkkil banklar üzərindən verilir və şərtləri kommersiya təklifindən kəskin fərqlənir:
| Parametr | Şərt |
|---|---|
| Orta layihələr | 50 001 - 1 000 000 ₼, 5 ilədək |
| İri layihələr | 1 000 001 - 10 000 000 ₼, 10 ilədək |
| Faiz dərəcəsi | illik 5%-dək (avadanlıq kreditləri üzrə 9%-dək) |
| Güzəşt (ödənişsiz) müddəti | kredit müddətinin ilk yarısınadək |
| Sahibkarın öz vəsaiti | avadanlığın dəyərinin 20%-i, yerli avadanlıqda 10%-i |
| Baxılma müddəti | müvəkkil bankda 10 iş günü |
Prioritet sahələr: kənd təsərrüfatı, istehsal və emal, loqistika və anbar təsərrüfatı, turizm, rəqəmsal iqtisadiyyat, yaşıl layihələr, balıqçılıq, tibb və təhsil. Güzəşt müddətinin kredit müddətinin yarısınadək uzana bilməsi ayrıca vacibdir: istehsal layihəsində avadanlıq quraşdırılana və gəlir başlayana qədər əsas borcun ödənilməməsi çox vaxt faiz dərəcəsinin özündən daha qiymətlidir.
Girov yoxdursa: İpoteka və Kredit Zəmanət Fondu
Azərbaycanda biznes kreditinin qarşısındakı əsas maneə dərəcə deyil, girovdur. Mərkəzi Bankın 31 mart 2026 tarixinə hesabatına görə biznes kreditlərinin 45,3%-i təminatlı, 28,1%-i qismən təminatlı, 26,6%-i isə təminatsızdır; mikrobiznesdə təminatsızların payı 53,1%-ə çatır.
İKZF məhz bu boşluğu bağlayır: dövlət zəmanəti kreditin təxminən 75%-ni əhatə edir (portfel zəmanətlərində 5,33 mln ₼ kreditə 4 mln ₼ zəmanət), işğaldan azad edilmiş ərazilərdəki investisiya layihələrində isə 90%-dək. Faiz subsidiyası ilə birlikdə sahibkarın faktiki dərəcəsi orta hesabla 6,8%-ə enir. Kredit həddi 30 000 ₼-dən 5 000 000 ₼-dək, orta müddət isə 30 aydır.
Praktik nəticə: girovun çatışmaması artıq imtina üçün son cavab deyil. Banka müraciət etməzdən əvvəl layihənin İKZF portfel zəmanətinə düşüb-düşmədiyini soruşmaq lazımdır — çünki eyni bank, eyni layihə üçün zəmanətlə və zəmanətsiz iki tamamilə fərqli qiymət verir. Şəxsi ehtiyaclar üçün şərtləri isə şəxsi kreditlərin müqayisəsi səhifəsində toplamışıq.
Sənədlər, tarixçə və müddət
- Sənədlər: məbləğdən asılı olaraq investisiya layihəsi və ya biznes plan tələb olunur. Rəqəmsal məhsullarda (məsələn, Kapital Bankın «Birbank» mikrokrediti) müraciət yalnız VÖEN ilə 100% onlayn mümkündür.
- Fəaliyyət tarixçəsi: banklar arasında fərqlidir; Xalq Bankın girovsuz kredit kampaniyası üçün minimum 12 ay sahibkarlıq fəaliyyəti tələb olunur.
- Baxılma müddəti: «Ani» və tam onlayn kreditlər dərhal, ABB-nin Sahibkar krediti 1 iş günü, dövlət fondu xətti ilə isə 10 iş günü ərzində.
İnflyasiya iyul 2026-da illik 5,8% olub (bazis inflyasiya 5,5%), Mərkəzi Bankın proqnozuna görə ilin sonuna orta illik göstərici 6,1% gözlənilir. Yəni 15% nominal dərəcə real ifadədə təxminən 9% deməkdir — kredit ucuz deyil, lakin dövlət xətti ilə real dərəcə sıfıra yaxınlaşır.
Müqayisə üçün altı sual
- FİFD neçədir? Nominal dərəcə müqayisə üçün yararsızdır: 14,5%-dən başlayan kredit 21%-ə çıxa bilər.
- Layihə SİF prioritet sahələrinə düşürmü? Düşürsə, 5% ilə 15% arasındakı fərq üç ildə 16 900 ₼-dir.
- İKZF zəmanəti mümkündürmü? Girov çatışmazlığı ilkin imtinanın ən çox rast gəlinən səbəbidir, halbuki kreditlərin 26,6%-i ümumiyyətlə təminatsız verilir.
- Güzəşt müddəti var? Gəlir gec başlayan layihələrdə bu, dərəcədən vacibdir.
- Müddəti qısaltmaq olarmı? 5-10 illik kreditlərdə orta dərəcə 17,24%, 3-5 illikdə 11,74%.
- Erkən ödəniş şərtləri nədir? Qrafik dəyişəndə FİFD də dəyişir — bunu müqavilədən əvvəl yazılı soruşun.
Bütün dərəcələr 2026-cı ilin sentyabrına aid bank təkliflərindən və Mərkəzi Bankın statistikasından götürülüb və uçot dərəcəsi ilə birlikdə dəyişir; dövlət proqramlarının şərtləri isə daha uzunmüddətlidir. İpoteka şərtlərini ayrıca ipoteka faiz dərəcələri səhifəsində müqayisə edə bilərsiniz.
Real dərəcə hesabı bunu daha aydın göstərir. 5,8% inflyasiya fonunda 15%-lik bank krediti real ifadədə təxminən 9%, SİF-in 5%-lik güzəştli krediti isə təxminən mənfi 0,8% deməkdir — yəni borcun real dəyəri ödəniş müddətində azalır. Uzunmüddətli investisiya layihələrində bu fərq faiz dərəcəsinin özündən daha çox əhəmiyyət daşıyır.
Ona görə də sentyabrda müraciət hazırlayan sahibkar üçün ardıcıllıq belədir: əvvəlcə layihənin SİF prioritet sahələrinə düşüb-düşmədiyini yoxlamaq, sonra İKZF zəmanətinin mümkünlüyünü soruşmaq, yalnız bundan sonra kommersiya təkliflərini FİFD üzrə müqayisə etmək. Tərs ardıcıllıqla gedən müraciət çox vaxt eyni layihəyə iki dəfə baha başa gəlir.